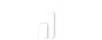
Tener registro REPSE no te vuelve sujeto obligado de prevención de lavado de dinero. Lo que cuenta es el servicio que prestas: en nómina y servicios especializados, lo más común es administrar recursos o manejar cuentas del cliente sin relación laboral, que cubren los incisos b y c de la fracción XI del artículo 17 de la LFPIORPI.
La UIF lo dejó por escrito en el portal de prevención de lavado de dinero: con independencia de que estés obligado o no a tener REPSE, lo que detona el alta como actividad vulnerable es que el servicio encuadre en el inciso b de la fracción XI, aunque solo sigas las instrucciones del cliente (criterio publicado el 23 de septiembre de 2021). El SAT, en sus preguntas frecuentes, responde lo mismo con un «No».
Son dos preguntas distintas. «¿Cómo cumplo con el REPSE?» es una obligación laboral ante la Secretaría del Trabajo. «¿Esto me vuelve sujeto obligado de PLD?» depende del servicio que prestas y, en la nómina, sobre todo de qué haces con el dinero de tu cliente. La fracción XI también alcanza otros servicios, como la compraventa de inmuebles o la constitución y administración de sociedades para clientes. Abajo están una evaluación inicial para nómina, la tabla de casos por perfil y lo que cambia en 2027 para quien sí cae en la fracción XI.
Actualizado el 21 de octubre de 2026.
Lo esencial en 30 segundos
| Pregunta | Respuesta corta |
|---|---|
| ¿Tener REPSE me vuelve actividad vulnerable? | No por sí mismo (criterio de la UIF, 23-sep-2021; preguntas frecuentes del SAT). |
| ¿Qué sí lo hace? | El servicio que prestas. En nómina, lo usual es administrar recursos o manejar cuentas del cliente, sin relación laboral (art. 17, fr. XI, incisos b y c, LFPIORPI). |
| ¿Y si solo sigo instrucciones del cliente? | Seguir instrucciones no te excluye automáticamente; depende de que prepares o realices los actos previstos en la fracción XI (UIF y SAT). |
| ¿Hay umbral en pesos? | No. En la fracción XI identificas siempre y avisas cada operación financiera que hagas en nombre del cliente. |
| ¿Nómina entre empresas del mismo grupo? | No es actividad vulnerable: falta la independencia (SAT). |
| ¿Hay algo que sí aplique a toda empresa con REPSE? | Si es sociedad mercantil, el beneficiario controlador societario (arts. 33 Bis y 33 Ter LFPIORPI). |
El REPSE es un registro laboral, no una obligación antilavado
El REPSE es el registro ante la Secretaría del Trabajo que necesita quien presta servicios u obras especializadas, y se renueva cada tres años (artículo 15 de la Ley Federal del Trabajo). Ningún supuesto del artículo 17 de la LFPIORPI usa el REPSE como causa para ser sujeto obligado de prevención de lavado de dinero.
La reforma laboral del 23 de abril de 2021 prohibió la subcontratación de personal (artículo 12 de la LFT) y solo permite subcontratar servicios u obras especializadas que no formen parte del objeto social ni de la actividad preponderante de quien los recibe (artículo 13), con registro ante la Secretaría del Trabajo (artículo 15). Esa misma reforma derogó el artículo 15-A de la LFT.
El dato importa porque mucho de lo que se publicó sobre «outsourcing y lavado de dinero» antes de 2021 se apoyaba en ese artículo 15-A para decir que toda subcontratación era actividad vulnerable. Hoy esa base ya no existe, y el criterio vigente de la UIF pone la atención en otra cosa: el manejo de los recursos del cliente.
Si lo que necesitas es obtener o renovar tu registro, eso es un trámite laboral; puedes ver cómo funciona en la guía de trámite REPSE de Gala HR. Aquí respondemos la otra pregunta.
Qué te convierte en actividad vulnerable: la fracción XI
La fracción XI del artículo 17 de la LFPIORPI alcanza a quien presta servicios profesionales de manera independiente, sin relación laboral con el cliente, y prepara para él o realiza en su nombre operaciones como administrar sus recursos, valores o activos (inciso b) o manejar sus cuentas bancarias, de ahorro o de valores (inciso c).
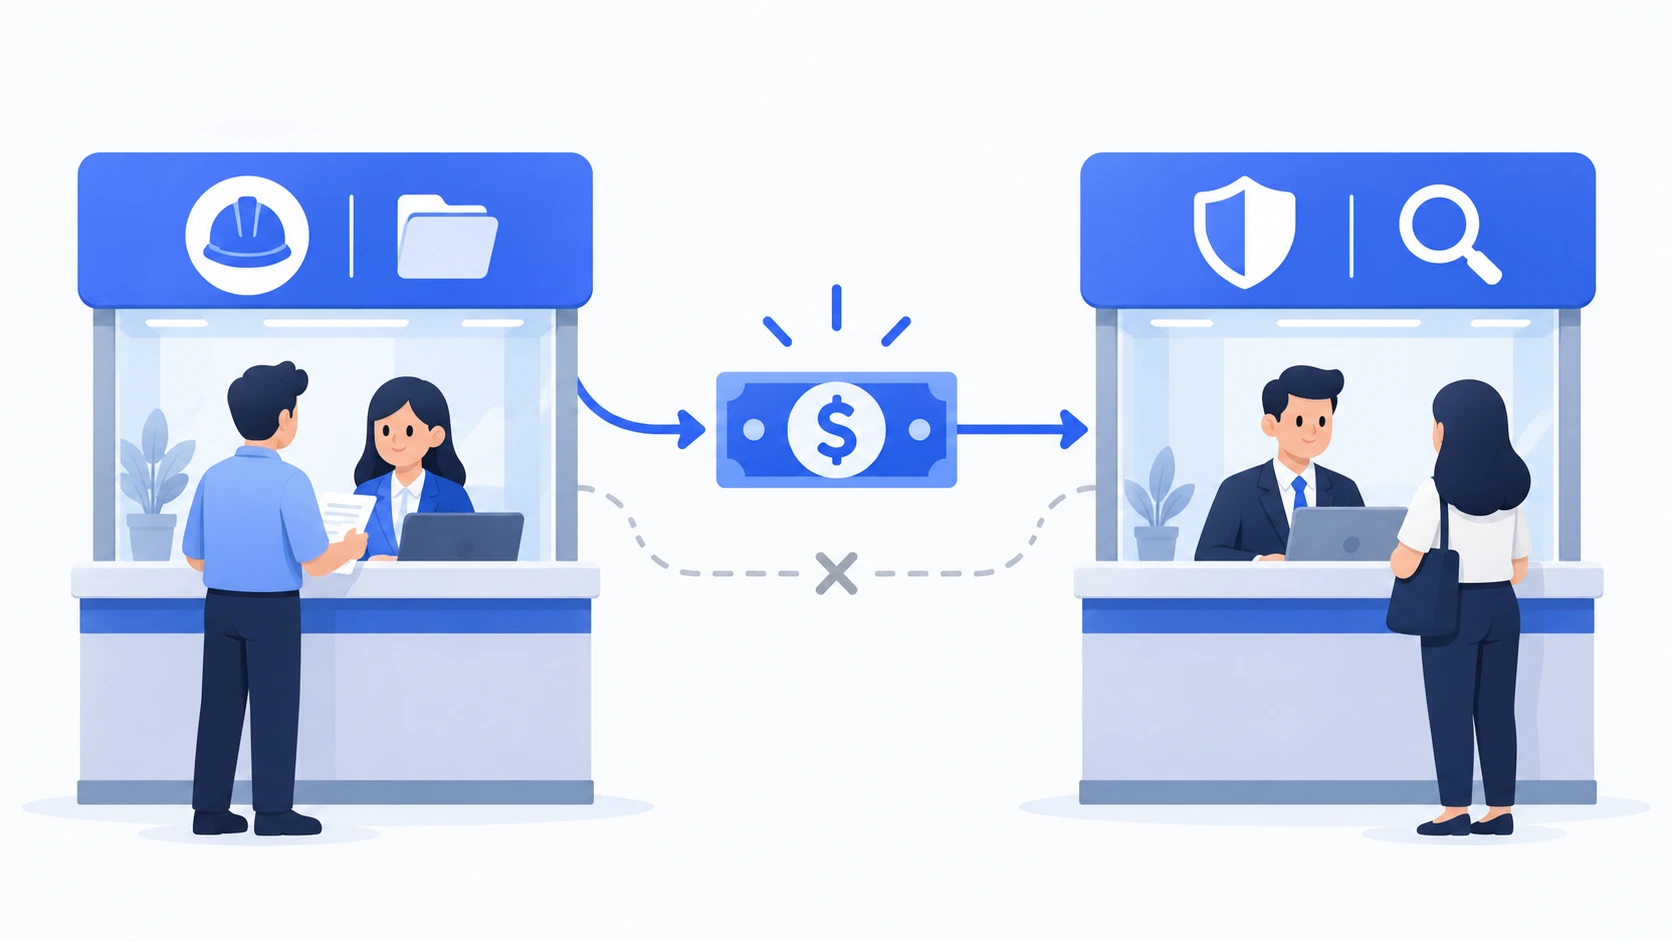
Si haces maquila de nómina y dispersas los pagos desde la cuenta o la banca electrónica de tu cliente, si el cliente te fondea una cuenta para que tú pagues su nómina, o si le preparas las instrucciones de pago listas para ejecutarse, esto te aplica. Estos son los tres aspectos que debes revisar:
- Independencia. No hay relación laboral con el cliente y no eres parte de su grupo empresarial.
- Representación. Actúas en nombre y por cuenta del cliente, o preparas la operación para él.
- Recursos del cliente. El dinero, los valores o las cuentas son del cliente y tú los administras, los mueves o preparas las operaciones para moverlos.
La ley cuenta tanto realizar estas operaciones en nombre del cliente como prepararlas para él, así que también importa qué trabajo preparas, no solo quién ejecuta la transferencia.
La fracción XI no tiene umbral en pesos. Identificas siempre al cliente, y el aviso se presenta cuando realizas, en su nombre y representación, alguna operación financiera relacionada con esos incisos (último párrafo de la fracción XI). El artículo 27 del Reglamento de la LFPIORPI define la operación financiera como el acto que se hace a través de una entidad financiera o con instrumentos financieros, de manera directa o por instrucción del cliente.
Los otros incisos de la fracción XI cubren la compraventa de inmuebles (inciso a), la organización de aportaciones de capital para sociedades (inciso d) y la constitución, operación y administración de personas morales, incluidos fideicomisos (inciso e). Solo te alcanzan si además prestas esos servicios.
Evaluación inicial para maquila y dispersión de nómina
Si tu servicio es de nómina, tres preguntas dan una primera lectura frente a los incisos b y c de la fracción XI. Un «no» indica que, en principio, ese servicio no encuadra en esos dos incisos, sin descartar los otros incisos ni el resto del artículo 17. Tres «sí» indican que encuadra.
- ¿Prestas el servicio de forma independiente? Si eres empleado del cliente, o si tu empresa y la del cliente son del mismo grupo empresarial, la respuesta es no.
- ¿Actúas en nombre y representación del cliente, o preparas para él la administración de sus recursos? Si solo calculas y timbras, y el cliente decide y ejecuta sus pagos por su cuenta, en principio la respuesta es no. Si el archivo que entregas ya es la operación lista para ejecutarse, revisa con cuidado qué trabajo preparas.
- ¿Preparas o ejecutas operaciones de administración de recursos o de manejo de cuentas del cliente? Revisa si administras fondos, si preparas instrucciones bancarias o si haces transferencias en su nombre. Dispersar desde su cuenta, usar su banca electrónica o disponer de dinero que él te fondea es un sí. Calcular y timbrar la nómina no equivale por sí solo a administrar recursos: lo decide el alcance del contrato y de la operación.
Tres «sí»: alta en el portal, identificación de cada cliente y un aviso por cada operación financiera. Que el cliente decida a quién se paga no cambia la respuesta: la UIF aclara que la obligación existe aunque el prestador «se limite a seguir las instrucciones del cliente».
Un «no» es una primera lectura, no una conclusión. Revisa también si haces otros actos de la fracción XI (compraventa de inmuebles, aportaciones de capital, constitución o administración de sociedades) o de otras fracciones del artículo 17, como arrendamiento o préstamos.
Casos por perfil: tengo REPSE y hago esto
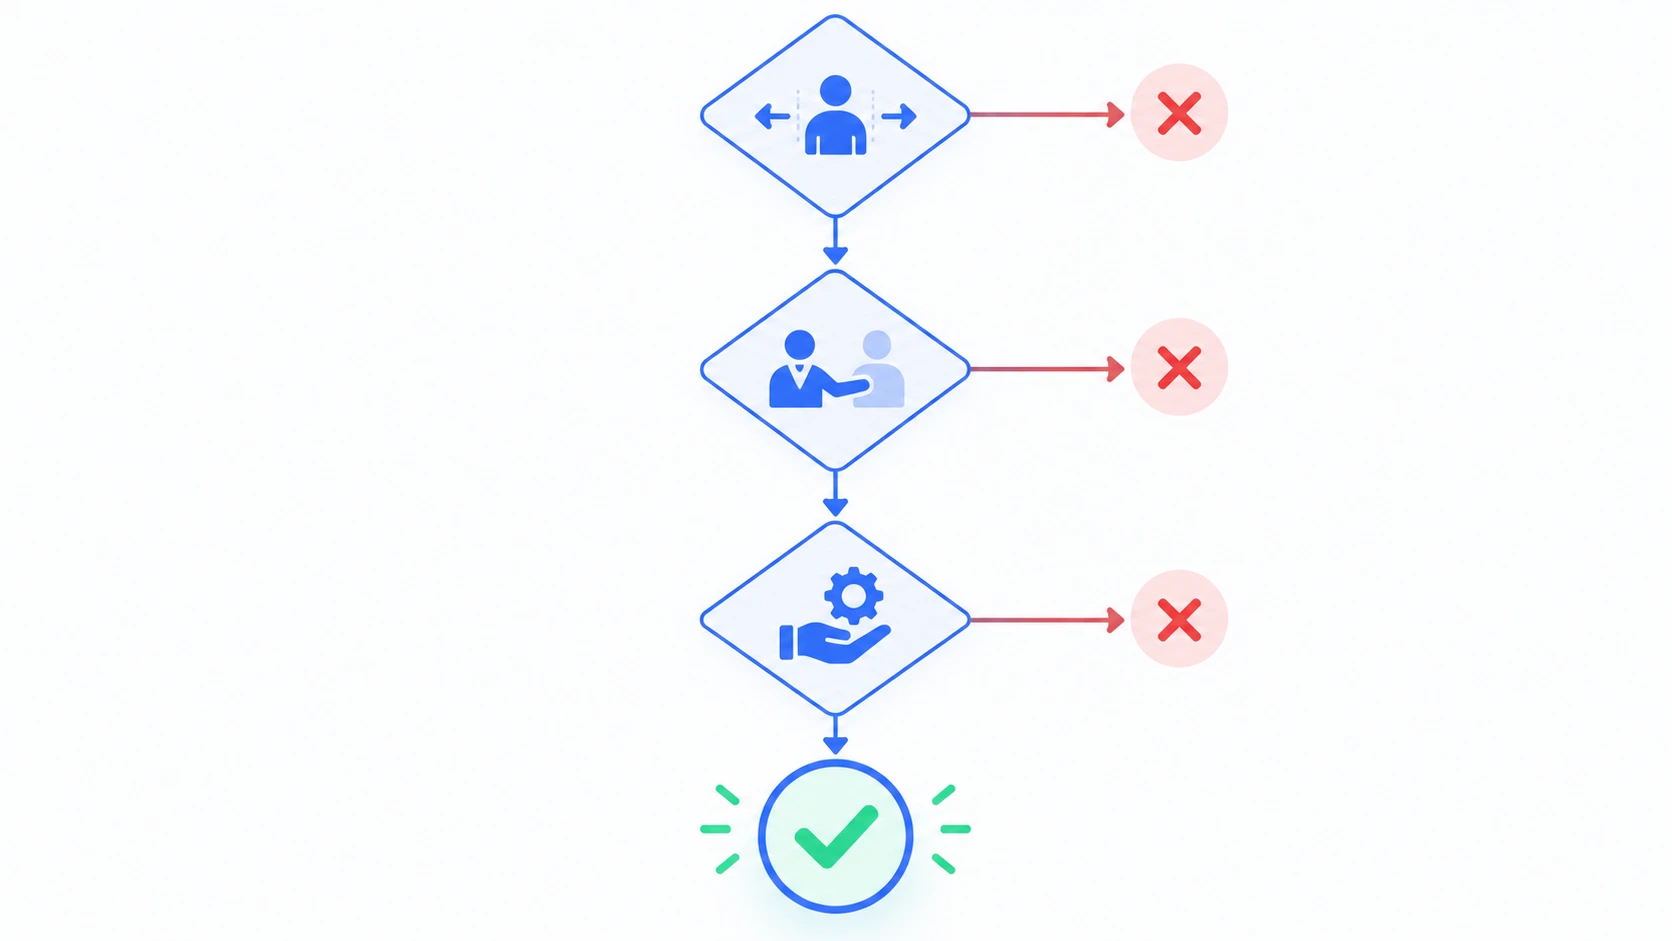
La misma empresa con REPSE puede estar dentro o fuera de la ley antilavado según cómo opere. Esta tabla aplica el criterio de la UIF y del SAT a los perfiles más comunes de nómina y servicios especializados, con fundamento y grado de certeza. Se confirma con el contrato y la operación real.
| Si tienes REPSE y… | ¿Eres sujeto obligado de PLD? | Fundamento | Certeza |
|---|---|---|---|
| Prestas un servicio especializado (limpieza, seguridad, mantenimiento) sin tocar dinero del cliente | En principio no por los incisos b y c; verifica si realizas otros actos del artículo 17 | Art. 17 LFPIORPI; criterio UIF 23-sep-2021; preguntas frecuentes del SAT | Alta |
| Haces maquila de nómina: calculas, timbras y entregas el archivo de pago; el cliente dispersa | En principio no, si no preparas actos de administración de recursos ni operas cuentas; revisa el alcance del servicio | Art. 17, fr. XI (realizar o preparar) | Media: lectura de la ley, sin criterio específico |
| Dispersas la nómina desde la cuenta o la banca electrónica del cliente | Sí | Art. 17, fr. XI, incisos b y c; Compilado de Preguntas Frecuentes del SAT, agosto de 2021 | Alta |
| El cliente te fondea una cuenta y tú pagas su nómina u otros conceptos | Generalmente sí; revisa titularidad de la cuenta, contrato y operación efectiva | Art. 17, fr. XI, inciso b; criterio UIF 23-sep-2021 | Alta |
| Eres patrón de tu propia plantilla, pagas su nómina con tus recursos y facturas el servicio | En principio no | Art. 17, fr. XI, inciso b exige administrar recursos del cliente | Media: es nuestra lectura, no un criterio oficial |
| Administras la nómina de otra empresa de tu mismo grupo empresarial | No | Art. 17, fr. XI («de manera independiente»); preguntas frecuentes del SAT | Alta |
| Además das en arrendamiento inmuebles por más de 1,605 UMA al mes ($188,282.55 en 2026) | Sí, por la fracción XV, no por el REPSE | Art. 17, fr. XV; aviso desde 3,210 UMA al mes ($376,565.10) | Alta |
| Además otorgas préstamos o créditos de forma habitual | Sí, por la fracción IV | Art. 17, fr. IV; aviso desde 1,605 UMA ($188,282.55) | Alta |
| Además constituyes o administras sociedades para clientes | Sí | Art. 17, fr. XI, incisos d y e | Alta |
| Eres cualquier sociedad mercantil, con o sin REPSE | Ser sociedad mercantil no genera avisos por sí solo (puede haberlos por otras actividades del artículo 17); sí tienes obligación de beneficiario controlador | Arts. 17, 33 Bis y 33 Ter LFPIORPI | Alta |
Si tu operación cae en más de una fracción, cada actividad se registra y se cumple por separado. Los montos de arrendamiento y préstamos, con su conversión a pesos, están en la tabla de umbrales de actividades vulnerables 2026.
Sobre el renglón de quien paga su propia plantilla: tras la reforma laboral, el prestador de servicios especializados es el patrón de sus trabajadores y paga con sus recursos, así que no administra dinero del cliente. La conclusión cambia si el contrato prevé que el cliente fondee una cuenta o que tú dispongas de sus recursos. Si tu caso es dudoso, la vía es una consulta formal por escrito a la UIF.
La obligación que sí aplica a toda empresa con REPSE
Aunque tu servicio no sea actividad vulnerable, si tu empresa es una sociedad mercantil debe determinar a su beneficiario controlador, conservar la información que lo soporte y registrarlo en el sistema electrónico correspondiente, según los artículos 33 Bis y 33 Ter de la LFPIORPI. Es una obligación societaria, no de avisos.
El beneficiario controlador es la persona física o grupo de personas físicas que ejerce el control efectivo de la sociedad (artículo 3, fracción III, de la LFPIORPI) por cualquiera de tres vías: derechos de voto sobre más del 25% del capital, la capacidad de imponer decisiones en la asamblea o de nombrar a la mayoría de los administradores, o la dirección de su administración, estrategia o principales políticas.
Esta obligación no depende del REPSE ni de dar avisos: aplica a toda sociedad mercantil desde la reforma del 16 de julio de 2025, en vigor el 17. Incumplirla se sanciona con multa de 2,000 a 10,000 UMA, de $234,620 a $1,173,100 en 2026 (artículos 53, fracción V, y 54, fracción II).
La guía de beneficiario controlador 2026 explica cómo identificarlo. Es el punto donde el REPSE y la ley antilavado sí se tocan para todos.
Si sí caes en la fracción XI: qué arriesgas si no cumples
Quien encuadra en la fracción XI y no identifica a sus clientes o no presenta avisos queda expuesto a multas de la LFPIORPI. La más alta es por no presentar un aviso: de 10,000 a 65,000 UMA ($1,173,100 a $7,625,150 en 2026) o del 10% al 100% del valor de la operación.
| Incumplimiento | Fundamento | Multa en UMA | En pesos 2026 |
|---|---|---|---|
| No identificar al cliente ni integrar su expediente (obligaciones del art. 18) | Art. 53 fr. II y art. 54 fr. I | 200 a 2,000 | $23,462 a $234,620 |
| Presentar el aviso tarde, dentro de los 30 días siguientes | Art. 53 fr. III y art. 54 fr. I | 200 a 2,000 | $23,462 a $234,620 |
| No presentar el aviso | Art. 53 fr. VI y art. 54 fr. III | 10,000 a 65,000, o 10% a 100% del valor del acto, la mayor | $1,173,100 a $7,625,150 |
En la nómina el riesgo se multiplica por la frecuencia: cada dispersión que haces en nombre del cliente es una operación financiera, y la fracción XI no tiene umbral que la deje fuera.
Hay un contexto que explica por qué la autoridad mira este cruce. Un documento de trabajo del Centro de Estudios Sociales y de Opinión Pública de la Cámara de Diputados (núm. 348, mayo de 2021, página 21) recoge datos de la UIF que señalan, a enero de 2020, 3,070 reportes de operaciones financieras inusuales relacionadas con la subcontratación laboral ilegal.
Si ya estás dentro y no lo sabías: hay salida
Detectarlo antes de una verificación cambia el resultado. El artículo 55 de la LFPIORPI obliga a no sancionar, por única ocasión, a quien cumple de forma espontánea antes de que inicie la verificación y reconoce expresamente la falta. Y si tu caso es dudoso, la UIF recibe consultas formales por escrito.
Las dos vías se complementan. Si tu operación claramente encuadra en la fracción XI, lo que corresponde es darte de alta, integrar los expedientes de tus clientes y empezar a presentar avisos, con el beneficio del artículo 55 si te adelantas a la autoridad. Si ya lo usaste antes, la multa se reduce hasta en 50%.
Si tu caso está en la frontera, por ejemplo porque tu contrato combina pago con tus recursos y algunos pagos desde la cuenta del cliente, la UIF indica en su portal que las dudas de interpretación se resuelven con una consulta formal por escrito, con los requisitos de los artículos 15 y 15-A de la Ley Federal de Procedimiento Administrativo.
Errores comunes en el cruce REPSE y PLD
Casi todos los errores vienen de mezclar dos registros que no tienen nada que ver o de copiar criterios viejos. Estos son los que más se repiten, y cada uno lleva a darse de alta sin necesidad o, peor, a no darse de alta cuando sí correspondía.
- Creer que tener REPSE obliga a dar avisos antilavado: el REPSE no está en el artículo 17.
- Darse de alta en el portal solo por tener REPSE, sin revisar si el servicio encuadra en la fracción XI.
- Apoyarse en criterios basados en el artículo 15-A de la LFT, derogado el 23 de abril de 2021.
- Pensar que seguir instrucciones del cliente te saca de la fracción XI: la UIF dice que no.
- Buscar un umbral en pesos en la fracción XI: no lo tiene.
- Confundir la exención de grupo de la fracción XI con el arrendamiento: entre empresas del mismo grupo, el arrendamiento sí es actividad vulnerable.
- Confundir las fechas del día 17 de los avisos antilavado con las de las informativas laborales: son obligaciones distintas ante autoridades distintas.
- Olvidar el beneficiario controlador societario, que aplica a toda sociedad mercantil aunque no sea sujeto obligado.
Qué cumples si tu servicio cae en la fracción XI
Si tu servicio encuadra en la fracción XI, la obligación no es un aviso suelto: es un programa de cumplimiento. Alta en el portal, persona responsable, expediente por cliente, un aviso por cada operación financiera, informe en ceros los meses sin operaciones y, desde 2027, evaluación de riesgos y monitoreo.
- Alta como actividad vulnerable en el portal del SAT, por la fracción XI.
- Representante encargado de cumplimiento, si eres persona moral (artículo 20 de la LFPIORPI).
- Expediente de identificación de cada cliente y de su beneficiario controlador (artículo 18, fracción I).
- Avisos por cada operación financiera en nombre del cliente, a más tardar el día 17 del mes siguiente (artículo 23), e informe en ceros cuando no haya operaciones.
- Desde el 1 de marzo de 2027: evaluación con enfoque basado en riesgo, manual de políticas internas con metodología, clasificación de riesgo y beneficiario controlador de tus clientes (Acuerdo 115/2026, transitorios segundo, tercero y cuarto).
- A más tardar el 1 de junio de 2027: mecanismos automatizados de monitoreo (transitorio noveno). Pueden ser hojas de cálculo o bases de datos, si cumplen las funciones del artículo 41 de las Reglas y son verificables.
Para una maquila que dispersa la nómina de veinte clientes cada quincena, eso son decenas de operaciones financieras al mes, con un perfil por cliente y un monitoreo que en 2027 tendrá que ser automatizado. Es el punto donde conviene revisar el contrato y la operación con alguien que ya presenta estos avisos.
¿Tu servicio toca cuentas o recursos de tus clientes y no sabes si ya te volvió sujeto obligado?
Una conversación por WhatsApp para revisar tu contrato y tu forma de pago. Te responde una persona del equipo de cumplimiento, en horario hábil.
Cuándo lo resuelves solo y cuándo conviene apoyarte
Si tu servicio no toca dinero ni cuentas de tus clientes ni prepara operaciones para ellos, en principio tu cumplimiento es laboral y fiscal. Conviene apoyarte en un profesional cuando dispersas pagos, cuando el cliente te fondea cuentas, cuando tu contrato mezcla modelos o cuando además arriendas o prestas.
En esos casos el problema no es la definición, sino el contrato y la operación real: quién es titular de la cuenta, quién instruye la transferencia y en nombre de quién se hace. Ahí se decide si estás dentro, y conviene decidirlo antes de 2027, cuando las obligaciones crecen.
Preguntas frecuentes
¿Tener REPSE me obliga a registrarme como actividad vulnerable?
No por sí mismo. La UIF aclara que, con independencia de que tengas o no obligación de estar en el REPSE, lo que detona el alta es que tu servicio encuadre en el artículo 17, fracción XI, inciso b, de la LFPIORPI: administrar recursos o activos del cliente en su nombre. El SAT responde lo mismo.
¿La administración de nómina entre empresas del mismo grupo es actividad vulnerable?
No. La fracción XI del artículo 17 de la LFPIORPI solo alcanza a los servicios prestados de manera independiente, y el SAT entiende que no lo son cuando las empresas pertenecen al mismo grupo empresarial. Distinto es el arrendamiento: entre empresas del mismo grupo sí es actividad vulnerable, según la pregunta 1.14 del SAT.
¿Operar cuentas de un cliente solo para pagos específicos es actividad vulnerable?
Sí. El SAT considera que operar cuentas de terceros para fines específicos, como pagar proveedores, encuadra en la administración y manejo de recursos del artículo 17, fracción XI, inciso b, aunque no puedas disponer de los recursos para otros fines. La dispersión de nómina desde la cuenta del cliente sigue la misma lógica.
Si solo sigo las instrucciones del cliente, ¿sigo siendo actividad vulnerable?
Seguir instrucciones no te excluye automáticamente: depende de que prepares o realices los actos de la fracción XI. La UIF aclara que, si administras recursos del cliente, la obligación existe aunque te limites a seguir sus instrucciones, y el SAT añade que eso no crea una relación laboral, que exige dependencia o subordinación.
¿El arrendamiento entre empresas del mismo grupo es actividad vulnerable?
Sí, le aplican las obligaciones de la LFPIORPI (pregunta 1.14 del SAT). Pero no se presenta aviso cuando toda la contraprestación se pagó a través de instituciones del sistema financiero o cuando no hubo flujo de recursos, conforme al artículo 27 Bis de las Reglas de carácter general. Revísalo aparte del REPSE.
¿Cuándo se presenta aviso en la fracción XI?
Cuando, en nombre y representación del cliente, realizas alguna operación financiera relacionada con los incisos de la fracción XI del artículo 17 de la LFPIORPI. No hay umbral en pesos. El artículo 27 del Reglamento entiende por operación financiera la que se hace a través de una entidad financiera o con instrumentos financieros, incluso por instrucción del cliente.
¿Qué hago si no estoy seguro de si mi servicio encuadra?
Puedes pedir el criterio de la autoridad. La UIF indica en su portal que las dudas de interpretación de la LFPIORPI se resuelven con una consulta formal por escrito, con los requisitos de los artículos 15 y 15-A de la Ley Federal de Procedimiento Administrativo, un domicilio para notificaciones y personas autorizadas. Conviene acompañarla con tu contrato.
Cierre
El REPSE y la ley antilavado son dos obligaciones distintas que se cruzan en un solo punto: el dinero de tu cliente. Si no lo tocas ni preparas operaciones con él, en principio tu cumplimiento es laboral y fiscal, salvo que hagas otros actos del artículo 17. Si dispersas desde sus cuentas o administras lo que te fondea, eres actividad vulnerable de la fracción XI, sin umbral, y desde 2027 con un programa completo de cumplimiento. Lo mejor es saberlo antes de que llegue una verificación.
¿Ya dispersas pagos de tus clientes y nunca te diste de alta en el portal?
Una conversación por WhatsApp para ver si aplica la autocorrección. Te responde una persona del equipo de cumplimiento, en horario hábil.
Lecturas relacionadas
- Umbrales de actividades vulnerables 2026 con calculadora: los montos de arrendamiento, préstamos y las demás fracciones, en UMA y en pesos.
- Beneficiario controlador 2026: qué es y cómo identificarlo: la obligación que aplica a toda sociedad mercantil.
- Reforma al Reglamento de la LFPIORPI 2026: qué cambió para quienes realizan actividades vulnerables.
Autor
Valentín Emiliano Blas Cortés
Nota de alcance
Este artículo tiene fines informativos y educativos. No constituye asesoría fiscal, legal, laboral ni contable, ni capacitación en materia de prevención de lavado de dinero, y no sustituye la consulta con un profesional. Las preguntas frecuentes del SAT no tienen valor normativo; la autoridad competente para interpretar la LFPIORPI es la UIF.
Fuentes oficiales consultadas
Línea de verificación
Supuestos de actividad vulnerable conforme al artículo 17 de la LFPIORPI y criterio de la UIF publicado en el portal SPPLD el 23 de septiembre de 2021. Registro REPSE conforme a los artículos 12, 13 y 15 de la Ley Federal del Trabajo. Fechas de 2027 conforme al Acuerdo 115/2026 (DOF 7-ago-2026). Multas conforme a los artículos 53 y 54 de la LFPIORPI, convertidas con la UMA 2026 de $117.31 (INEGI, vigente desde el 1 de febrero de 2026). Verificado el 21 de octubre de 2026.
Nota de método
Los supuestos se tomaron del texto vigente del artículo 17 de la LFPIORPI y del artículo 27 de su Reglamento, publicados por la Cámara de Diputados. El criterio sobre el REPSE se leyó en la página de preguntas frecuentes del portal SPPLD de la UIF, y los casos de grupo empresarial, cuentas de terceros e instrucciones del cliente, en los documentos de preguntas frecuentes del SAT. Esas respuestas orientan, pero no tienen valor normativo. El renglón de quien paga su propia plantilla es una lectura de BDU sobre la ley y está marcado así. Ningún dato se tomó de sitios privados.
Continúa el análisis.
0 comentarios