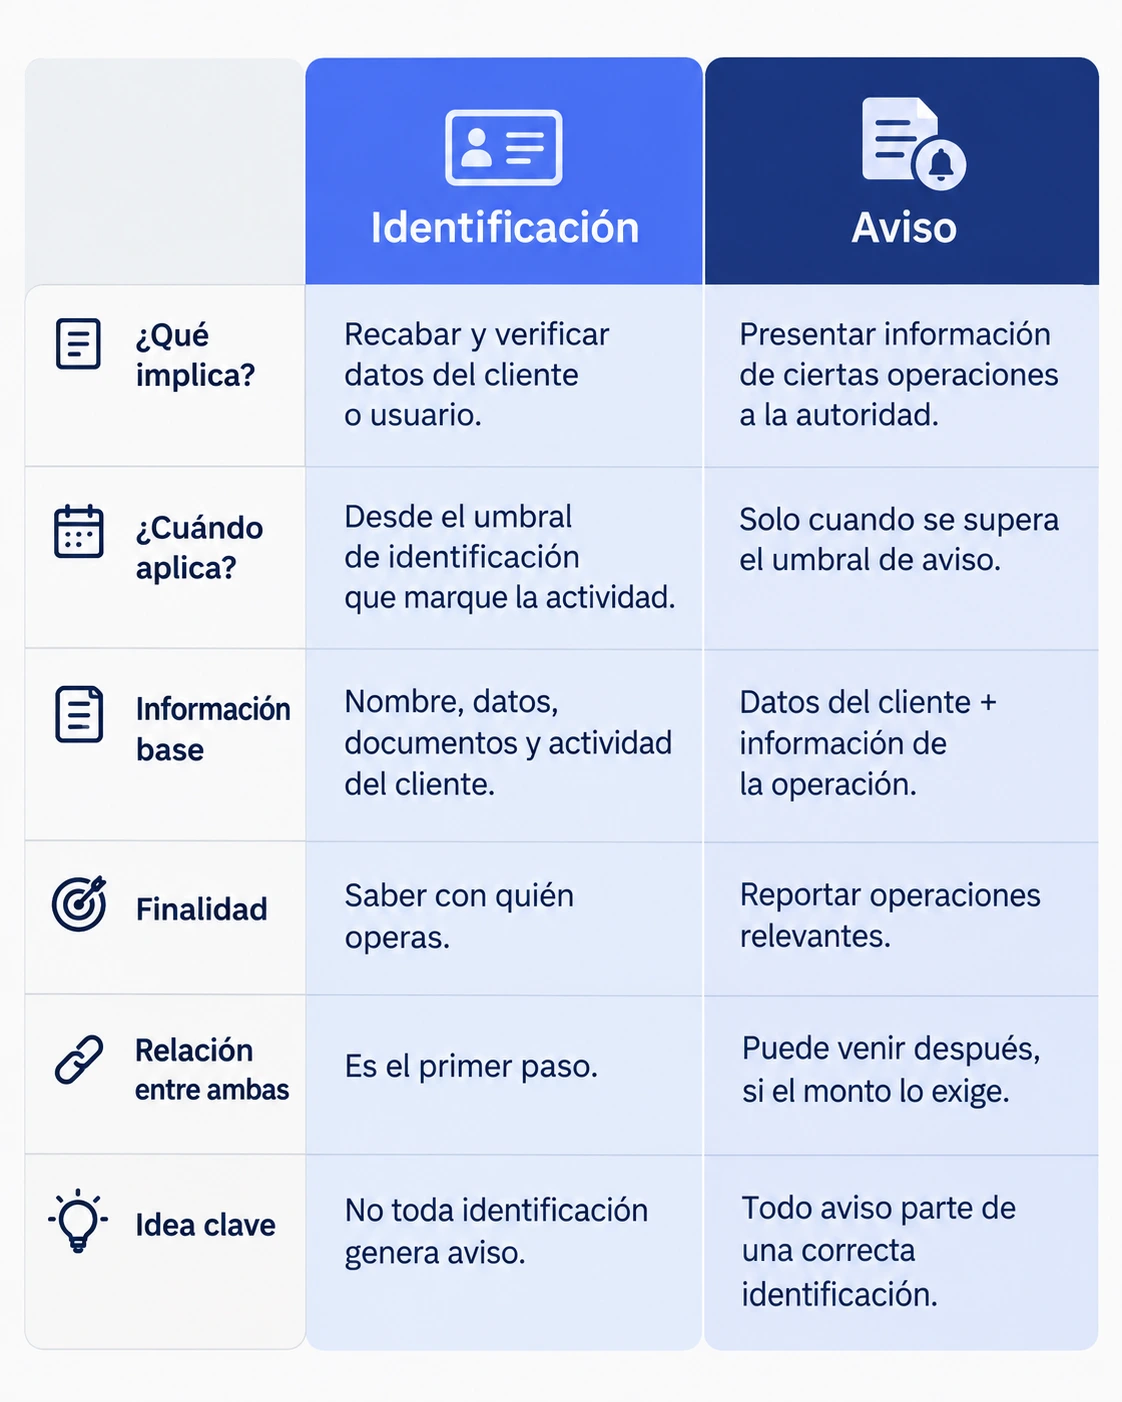
Los umbrales de las actividades vulnerables son los montos a partir de los cuales una operación te obliga a identificar a tu cliente o a presentar un aviso ante el SAT. Los fija el artículo 17 de la LFPIORPI en 17 fracciones, cada una con su umbral en UMA, y en 2026 se convierten a pesos con la UMA de $117.31 (INEGI).
Hay dos umbrales distintos y conviene no confundirlos. El de identificación marca a partir de qué monto debes identificar a tu cliente e integrar su expediente, obligación del artículo 18, fracción I, de la LFPIORPI. El de aviso marca a partir de qué monto debes reportar la operación al SAT (artículo 17), a más tardar el día 17 del mes siguiente (artículo 23). El de aviso siempre es igual o mayor que el de identificación.
Tres precisiones que marcan la diferencia entre una tabla confiable y una que te mete en problemas: son 17 fracciones, no 16; hay actividades cuyo umbral de identificación es ‘Siempre’, es decir, sin monto mínimo; y en fe pública y comercio exterior el umbral cambia según el acto, no hay uno solo para toda la fracción. Abajo está la tabla completa, verificada contra el SAT y la ley, ya convertida a pesos, y una calculadora que te dice, con el monto de tu operación, si te obliga a identificar, a avisar, o ninguna.
Actualizado el 20 de octubre de 2026.
Lo esencial en 30 segundos
| Pregunta | Respuesta corta |
|---|---|
| ¿Cuántas actividades vulnerables hay? | 17 fracciones (I a XVI más V Bis), no 16. |
| ¿Qué es el umbral de identificación? | El monto desde el que debes integrar el expediente de tu cliente. |
| ¿Qué es el umbral de aviso? | El monto desde el que debes reportar la operación al SAT. Es igual o mayor que el de identificación. |
| ¿Con qué UMA se convierte a pesos? | UMA 2026 de $117.31 diarios, vigente desde el 1 de febrero de 2026. En enero rige la del año anterior. |
| ¿Hay actividades sin umbral de identificación? | Sí, siete: identificas desde la primera operación, sin importar el monto. |
| ¿Fe pública y comercio exterior tienen un solo umbral? | No. Cambia según el acto o la mercancía, y algunos actos se avisan siempre. |
Comprueba tu operación ahora mismo
Abajo tienes la calculadora. Pon el monto y la fecha de tu operación y te dice si debes identificar, si debes avisar y cuál es tu fecha límite. Si quieres ver primero la tabla completa de los 17 umbrales, está justo después.
¿Mi operación me obliga a identificar o a dar aviso?
Elige tu actividad y escribe el monto real de la operación. La calculadora resuelve el umbral, la acumulación a seis meses por cliente, tu fecha límite y la exposición si se omite.
Tus datos
No se envía nadaTu resultado
Acumulación a 6 meses
Restricción de efectivo
Tu fecha límite
—Exposición si no se presenta
Fundamento
¿Tu caso tiene aristas que esta calculadora no cubre?
Quiero que revisen mi caso Te responde una persona del equipo de cumplimiento, en horario hábil.Esta herramienta orienta sobre umbrales y plazos. No sustituye el análisis de tu caso ni la consulta del SPPLD. Los días inhábiles oficiales no están considerados en el cálculo de la fecha límite.
La tabla completa de umbrales 2026, verificada contra el SAT
Esta es la tabla de las 17 fracciones del artículo 17 de la LFPIORPI, con el umbral de identificación y el de aviso, en UMA y en pesos. Conversión con la UMA 2026 de $117.31. ‘Siempre’ significa que no hay monto mínimo de identificación: la obligación aplica desde la primera operación.
| Fr. | Actividad | Identificación | En pesos | Aviso | En pesos |
|---|---|---|---|---|---|
| I | Juegos con apuesta, concursos, sorteos | 325 UMA | $38,125.75 | 645 UMA | $75,664.95 |
| II | Tarjetas de servicios o crédito | 805 UMA | $94,434.55 | 1,285 UMA | $150,743.35 |
| II | Tarjetas prepagadas (vales o cupones) | 645 UMA | $75,664.95 | 645 UMA | $75,664.95 |
| II | Monederos y certificados de devolución | 645 UMA | $75,664.95 | 645 UMA | $75,664.95 |
| III | Cheques de viajero | Siempre | Sin umbral | 645 UMA | $75,664.95 |
| IV | Mutuo o garantía (no entidades financieras) | Siempre | Sin umbral | 1,605 UMA | $188,282.55 |
| V | Desarrollo inmobiliario o transmisión de derechos | Siempre | Sin umbral | 8,025 UMA | $941,412.75 |
| V Bis | Recepción de recursos para desarrollo inmobiliario | Siempre | Sin umbral | 8,025 UMA | $941,412.75 |
| VI | Metales, piedras preciosas, joyas y relojes | 805 UMA | $94,434.55 | 1,605 UMA | $188,282.55 |
| VII | Subasta o venta de obras de arte | 2,410 UMA | $282,717.10 | 4,815 UMA | $564,847.65 |
| VIII | Vehículos aéreos, marítimos o terrestres | 3,210 UMA | $376,565.10 | 6,420 UMA | $753,130.20 |
| IX | Blindaje de autos o inmuebles | 2,410 UMA | $282,717.10 | 4,815 UMA | $564,847.65 |
| X | Traslado o custodia de valores y dinero | Siempre | Sin umbral | 3,210 UMA, o siempre si no se puede determinar el monto | $376,565.10 |
| XI | Servicios profesionales independientes | Siempre | Sin umbral | Al realizar una operación financiera a nombre del cliente | Sin monto |
| XII | Fe pública (notarios, corredores, servidores públicos, facilitadores) | Según el acto | Ver detalle abajo | Según el acto: 8,000 UMA, 4,000 UMA, 8,025 UMA o siempre | Ver detalle abajo |
| XIII | Recepción de donativos | 1,605 UMA | $188,282.55 | 3,210 UMA | $376,565.10 |
| XIV | Comercio exterior (agente o agencia aduanal) | Según la mercancía | Ver detalle abajo | Según la mercancía: 485 UMA, 4,815 UMA o cualquier valor | Ver detalle abajo |
| XV | Arrendamiento de inmuebles, por mes | 1,605 UMA | $188,282.55 | 3,210 UMA | $376,565.10 |
| XVI | Intercambio de activos virtuales | Siempre | Sin umbral | 210 UMA | $24,635.10 |
| XVI | Activos virtuales, con contraprestación | Siempre | Sin umbral | 4 UMA | $469.24 |
Donde más importa la precisión: mutuo o garantía (IV), lo inmobiliario (V, V Bis y XV), los activos virtuales (XVI) y los actos de fe pública y comercio exterior (XII y XIV) son las fracciones donde las tablas publicadas más suelen traer el número equivocado o ninguno. Los de arriba están tomados del SAT y del texto vigente de la ley.
Las siete fracciones ‘Siempre’, explicadas
Siete fracciones no tienen umbral mínimo de identificación: su columna dice ‘Siempre’. Significa que identificas a tu cliente desde la primera operación, sin importar el monto. Es el punto que más confunde, porque la gente busca un mínimo que en estas actividades no existe.
Las siete son: cheques de viajero (III), mutuo o garantía (IV), desarrollo inmobiliario (V), recepción de recursos para desarrollo inmobiliario (V Bis), traslado o custodia de valores (X), servicios profesionales independientes (XI) e intercambio de activos virtuales (XVI). En esas fracciones el artículo 17 de la LFPIORPI solo fija el monto del aviso, no uno de identificación, y la tabla de umbrales del SAT las marca como ‘Siempre’.
Ojo con un matiz: ‘Siempre’ es la columna de identificación. El aviso sí conserva su propio umbral o condición. En mutuo o garantía identificas desde la primera operación, pero el aviso se presenta a partir de 1,605 UMA, $188,282.55 en 2026 (artículo 17, fracción IV). En servicios profesionales, el aviso aplica cuando realizas una operación financiera a nombre del cliente, sin un monto fijo (artículo 17, fracción XI).
Y una excepción que casi nadie menciona: en traslado o custodia de dinero o valores (X), el aviso se presenta a partir de 3,210 UMA, $376,565.10 en 2026, pero si no es posible determinar el monto de lo trasladado o custodiado, se avisa en todos los casos (artículo 17, fracción X, inciso b, de la LFPIORPI). Quien custodia una caja cerrada sin conocer su contenido no puede ampararse en que ‘no llegó al umbral’.
Fe pública y comercio exterior: el umbral cambia según el acto
En fe pública (XII) y comercio exterior (XIV) no hay un umbral único para toda la fracción: la ley fija uno distinto para cada acto o mercancía, y varios se avisan siempre, sin importar el monto. Por eso no caben en una sola fila de la tabla y conviene leerlos por separado.
En el minisitio del SAT estos umbrales aparecen como imagen y no como texto, así que es fácil pasarlos por alto. Los montos son los que fija el artículo 17 vigente, convertidos con la UMA 2026, y coinciden con la tabla de umbrales del SPPLD, actualizada tras la reforma de julio de 2025.
Notarios públicos (fracción XII, apartado A)
Fundamento: artículo 17, fracción XII, apartado A, de la LFPIORPI (aviso) y desglose de umbrales del SPPLD (identificación). Ejemplo: la transmisión de derechos reales sobre un inmueble se avisa desde 8,000 UMA, $938,480.00 en 2026, y un poder irrevocable se avisa siempre.
| Acto ante notario | Identificación | Se avisa cuando | En pesos 2026 |
|---|---|---|---|
| Transmisión o constitución de derechos reales sobre inmuebles (salvo garantías a favor del sistema financiero u organismos públicos de vivienda) | Siempre | El valor más alto entre precio pactado, valor catastral, valor comercial o monto garantizado sea igual o superior a 8,000 UMA | $938,480.00 |
| Poderes irrevocables para actos de administración o dominio | Siempre | Siempre | Sin monto |
| Constitución de personas morales, aumento o disminución de capital, fusión, escisión, compraventa de acciones o partes sociales | Siempre | Siempre | Sin monto |
| Constitución o modificación de fideicomisos traslativos de dominio o de garantía (salvo los que garantizan créditos del sistema financiero u organismos públicos de vivienda) | Siempre | Igual o superior a 4,000 UMA | $469,240.00 |
| Mutuo o crédito en el que el acreedor no forma parte del sistema financiero ni es organismo público de vivienda | Siempre | Siempre | Sin monto |
Corredores públicos (fracción XII, apartado B)
Fundamento: artículo 17, fracción XII, apartado B, de la LFPIORPI y desglose de umbrales del SPPLD. Solo el avalúo tiene monto: 8,025 UMA, $941,412.75 en 2026. Los demás actos se identifican y se avisan siempre.
| Acto ante corredor | Identificación | Se avisa cuando | En pesos 2026 |
|---|---|---|---|
| Avalúos sobre bienes | Valor igual o superior a 8,025 UMA | Valor igual o superior a 8,025 UMA | $941,412.75 |
| Constitución de personas morales mercantiles, cambios de capital, fusión, escisión, compraventa de acciones | Siempre | Siempre | Sin monto |
| Constitución, modificación o cesión de derechos de fideicomisos | Siempre | Siempre | Sin monto |
| Mutuo o crédito mercantil con acreedor fuera del sistema financiero | Siempre | Siempre | Sin monto |
Las personas facilitadoras de mecanismos alternativos de solución de controversias (artículo 17, fracción XII, apartado D) siguen los mismos supuestos que los notarios. Para los servidores públicos con fe pública (apartado C), la ley no fija montos y el SAT remite a lo que establece el propio SPPLD.
Agentes y agencias aduanales (fracción XIV)
Fundamento: artículo 17, fracción XIV, de la LFPIORPI y desglose de umbrales del SPPLD. El umbral es por pieza: una joya se avisa desde 485 UMA, $56,895.35 en 2026, y un vehículo con cualquier valor.
| Mercancía en el despacho | Identificación | Se avisa cuando | En pesos 2026 |
|---|---|---|---|
| Vehículos terrestres, aéreos y marítimos, nuevos o usados | Siempre | Siempre, cualquier valor | Sin monto |
| Máquinas para juegos de apuesta y sorteos | Siempre | Siempre, cualquier valor | Sin monto |
| Equipos y materiales para elaborar tarjetas de pago | Siempre | Siempre, cualquier valor | Sin monto |
| Joyas, relojes, piedras y metales preciosos | Valor individual igual o superior a 485 UMA | Valor individual igual o superior a 485 UMA | $56,895.35 |
| Obras de arte | Valor individual igual o superior a 4,815 UMA | Valor individual igual o superior a 4,815 UMA | $564,847.65 |
| Materiales de resistencia balística para blindaje | Siempre | Siempre, cualquier valor | Sin monto |
En comercio exterior el aviso no se captura aparte: se presenta mediante el sistema electrónico por el que se transmite la información del pedimento al SAT, según el minisitio de Actividades Vulnerables del SAT.
El error que más se repite: confundir el umbral con el límite de efectivo
El umbral de identificación o de aviso (artículo 17) no es lo mismo que el límite de pago en efectivo (artículo 32). Una regla te dice cuándo identificas o avisas; la otra prohíbe pagar en efectivo arriba de cierto monto. Mezclarlas es un error común en varias tablas publicadas.
Un ejemplo claro con joyería. El umbral de identificación es de 805 UMA, $94,434.55 en 2026 (artículo 17, fracción VI, de la LFPIORPI). El límite de efectivo para transmitir joyas, relojes, metales o piedras preciosas es de 3,210 UMA, $376,565.10, por pieza o lote (artículo 32, fracción III). Son números distintos, de artículos distintos. Y el límite de efectivo aplica aunque el pago pase por una entidad financiera y aunque presentes el aviso.
Errores comunes al leer una tabla de umbrales
La mayoría de los errores no vienen de la tabla, sino de leerla mal o de usar una tabla equivocada. Estos son los que más se repiten, y cada uno puede hacerte creer que no te obliga cuando sí, o al revés.
- Confundir el umbral de identificación con el de aviso: son dos cifras distintas en la misma fila.
- Confundir el umbral del artículo 17 con el límite de efectivo del artículo 32.
- Contar 16 actividades en vez de 17 (falta la V Bis).
- Aplicar un solo umbral a toda la fracción de fe pública (XII) o comercio exterior (XIV), cuando cambia según el acto o la mercancía.
- Sumar operaciones que no alcanzan el umbral de identificación: esas no se acumulan.
- Olvidar que en traslado o custodia (X) se avisa siempre que no puedas determinar el monto.
- Convertir a pesos con una UMA vieja: en 2026 es $117.31, vigente desde el 1 de febrero.
- Creer que las fracciones ‘Siempre’ tienen un mínimo: no lo tienen para identificar.
Un ejemplo de acumulación, donde más gente se equivoca
Operaciones con el mismo cliente que alcanzan el umbral de identificación, pero no el de aviso, se suman durante un periodo de seis meses. Si la suma rebasa el umbral de aviso, debes avisar. Las operaciones que ni siquiera llegan al umbral de identificación no entran en esa suma.
Fundamento: el penúltimo párrafo del artículo 17 de la LFPIORPI obliga a avisar cuando la suma acumulada en seis meses supera el umbral. El SAT precisa que el cómputo inicia con la primera operación que alcanza identificación sin llegar a aviso, que es por cliente y que tras el aviso empieza un periodo nuevo (Preguntas Frecuentes 2026, preguntas 7.1 y 7.2).
Un ejemplo con arrendamiento (fracción XV), donde la identificación es desde 1,605 UMA y el aviso desde 3,210 UMA por mes. Rentas un local y cobras $200,000 al mes al mismo cliente.
| Mes | Renta | ¿Alcanza identificación ($188,282.55)? | Acumulado | ¿Rebasa aviso ($376,565.10)? |
|---|---|---|---|---|
| 1 | $200,000 | Sí: identificas | $200,000 | No |
| 2 | $200,000 | Sí | $400,000 | Sí: debes avisar |
En el segundo mes la suma rebasa el umbral de aviso, aunque ninguna renta por separado lo alcanza. El aviso se presenta a más tardar el día 17 del mes siguiente (artículo 23 de la LFPIORPI), y una vez presentado, el cómputo vuelve a empezar (pregunta 7.1 del SAT).
Ahora el caso contrario: si cobraras $70,000 al mes, ninguna renta alcanzaría el umbral de identificación, así que esas rentas no se acumulan. Seis meses después llevarías $420,000 cobrados y aun así no habrías detonado un aviso por acumulación. Es justo el cálculo que se suele hacer mal.
La calculadora aplica las dos reglas: capturas las operaciones del mismo cliente y te dice si, sumadas, ya detonaron el aviso, contando solo las que alcanzan identificación.
Una precisión sobre la herramienta: la suma de seis meses se hace por cliente y por tipo de acto, también en los actos notariales con umbral en pesos. No suma en los avalúos de corredor público, que la Guía de acumulación 2026 del SAT exceptúa (fracción XII, apartado B, inciso a), ni en comercio exterior, que esa guía no incluye entre las fracciones que se acumulan. En servicios profesionales tampoco suma, porque el aviso depende de la operación que realizas a nombre del cliente y no de un monto.
Cuándo lo resuelves solo y cuándo conviene apoyarte
Si tu actividad tiene un umbral claro y tus operaciones son pocas y parecidas, la tabla y la calculadora te bastan. Conviene apoyarte en un profesional cuando el monto se acerca al umbral, cuando acumulas operaciones del mismo cliente o cuando tu umbral depende del acto.
El caso que más confunde es la acumulación: operaciones que, sumadas en seis meses, rebasan el umbral de aviso aunque ninguna lo haga por separado. Ahí no basta mirar una operación aislada. Si ese es tu caso, o si das fe pública, despachas mercancías o custodias valores sin conocer su monto, revisa tu situación con quien ya opera estos avisos antes de decidir que no te toca.
Preguntas frecuentes
¿Dónde consulto el umbral de mi actividad vulnerable?
Los umbrales de identificación y de aviso están en el artículo 17 de la LFPIORPI y en la tabla oficial de umbrales del SPPLD del SAT, actualizada tras la reforma de julio de 2025 (Preguntas Frecuentes 2026, pregunta 3.1). Para comprobar tu obligación, ubica tu fracción y el acto, y usa la UMA vigente en la fecha de la operación.
¿Los impuestos se incluyen en el monto de la operación?
No. Para saber si una operación alcanza el umbral se excluyen los impuestos y demás accesorios de cada acto, según el artículo 6 del Reglamento de la LFPIORPI (Preguntas Frecuentes 2026 del SAT, pregunta 1.17). Si cobras $200,000 más IVA, comparas $200,000 contra el umbral, no el total de la factura.
¿Cuándo inicia la acumulación de seis meses y qué operaciones cuenta?
Inicia con la primera operación que alcanza el umbral de identificación sin llegar al de aviso, y dura hasta seis meses, por cliente (Preguntas Frecuentes 2026 del SAT, preguntas 7.1 y 7.2). Las operaciones que no llegan a identificación quedan fuera de la suma. Presentado el aviso, el cómputo empieza de nuevo.
Si el arrendatario paga varios meses por adelantado, ¿qué monto cuenta?
El SAT pide calcular el valor mensual: divides el pago entre los meses pactados y cada mensualidad se compara contra el umbral mensual, de 1,605 UMA para identificar y 3,210 UMA para avisar (Preguntas Frecuentes 2026, pregunta 1.13). La fecha del acto es el día en que recibes el pago completo de esa mensualidad.
¿Son 16 o 17 las actividades vulnerables?
Son 17 fracciones del artículo 17 de la LFPIORPI: de la I a la XVI, más la V Bis, que cubre la recepción de recursos destinados a un desarrollo inmobiliario y se avisa desde 8,025 UMA. Muchas tablas siguen contando 16 porque omiten la V Bis. Contar 17 es señal de que la fuente está actualizada.
¿Los notarios y agentes aduanales tienen umbral?
Sí, pero no uno solo: el artículo 17, fracciones XII y XIV, fija uno distinto para cada acto o mercancía. Ante notario, la transmisión de derechos reales sobre inmuebles se avisa desde 8,000 UMA y los poderes irrevocables siempre. En comercio exterior, las joyas desde 485 UMA por pieza y los vehículos con cualquier valor.
¿Qué significa ‘Siempre’ en la columna de identificación?
Significa que no hay monto mínimo: identificas a tu cliente desde la primera operación, sin importar su valor. Aplica a siete fracciones del artículo 17, entre ellas mutuo, desarrollo inmobiliario, traslado de valores y servicios profesionales, donde la ley solo fija el monto del aviso. El aviso sí conserva su propio umbral o condición.
¿Con qué valor de la UMA se convierten los umbrales a pesos?
Con la UMA 2026 de $117.31 diarios, que publica el INEGI y está vigente desde el 1 de febrero de 2026. En enero de cada año todavía rige la UMA del año anterior, y el valor nuevo entra en vigor el 1 de febrero. Convertir con una UMA vieja da cifras equivocadas.
Cierre
Una tabla de umbrales no vale por ser más larga, sino por estar bien: por contar las 17 fracciones, por desglosar fe pública y comercio exterior acto por acto, por no sumar lo que no se acumula y por no confundir el umbral con el límite de efectivo. Si quieres pasar de la tabla a tu caso concreto, la calculadora lo resuelve con el monto de tu operación. Y si tu actividad o tu acumulación te dejan dudas, mejor confirmarlo antes de que llegue una verificación.
Lecturas relacionadas
- Reforma al Reglamento de la LFPIORPI 2026: qué cambió para quienes realizan actividades vulnerables.
- El Origen del Lavado de Dinero: de dónde vienen estas reglas.
Nota de alcance. Este artículo tiene fines informativos y educativos. No constituye asesoría fiscal, legal ni contable, ni capacitación en materia de prevención de lavado de dinero, y no sustituye la consulta con un profesional. Los umbrales se expresan en UMA y su valor en pesos cambia cada año; verifica el valor vigente y los umbrales en las fuentes oficiales antes de tomar decisiones.
Fuentes oficiales consultadas
| # | Fuente |
|---|---|
| 1 | Minisitio de Actividades Vulnerables, SAT |
| 2 | Preguntas Frecuentes 2026, Actividades Vulnerables (SAT, PDF) |
| 3 | LFPIORPI vigente, arts. 17, 18, 23 y 32 (Cámara de Diputados, última reforma DOF 16-07-2025) |
| 4 | Valores de la UMA (INEGI) |
| 5 | Tabla de umbrales del SPPLD (SAT), actualizada tras la reforma DOF 16-07-2025 |
| 6 | Guía de acumulación para la presentación de Avisos 2026 (SAT, PDF) |
Línea de verificación. Umbrales en UMA conforme al artículo 17 de la LFPIORPI, incluidos los actos de las fracciones XII y XIV. Conversión con la UMA 2026 de $117.31 (INEGI, vigente desde el 1 de febrero de 2026). Verificado contra el minisitio de Actividades Vulnerables del SAT y el texto vigente de la ley el 20 de octubre de 2026.
Nota de método. Los umbrales de esta tabla se tomaron del minisitio de Actividades Vulnerables del SAT y del texto vigente del artículo 17 de la LFPIORPI publicado por la Cámara de Diputados, y se convirtieron a pesos con la UMA 2026 publicada por el INEGI. En fe pública y comercio exterior se presentan acto por acto, porque la ley fija un umbral distinto para cada uno. Las cifras se cotejaron contra la tabla de umbrales del SPPLD del SAT, actualizada tras la reforma publicada en el DOF el 16 de julio de 2025, que incluye el desglose de las fracciones XII y XIV y coincide con los montos de este artículo.
Continúa el análisis.
0 comentarios