El aviso mensual de actividades vulnerables vence el día 17 del mes siguiente a la operación (artículo 23 de la LFPIORPI), o el día hábil siguiente si el 17 es inhábil. Si no lo presentas ese día, la facilidad del sexto dígito de tu RFC te asigna un solo día hábil exacto, del primero al quinto después.
La facilidad la da a conocer la UIF y la explica el SAT en sus Preguntas Frecuentes 2026, preguntas 5.2 y 5.3. Vale para los avisos, para los informes en ceros y para los informes del artículo 27 Bis de las Reglas de carácter general. Tiene dos matices donde más se falla: solo cuentan los números del RFC, no las letras, y hay que presentar justo el día que te toca, ni antes ni después.
Si te pasas, la multa depende de cuánto tardes: hasta 30 días después de la fecha, de 200 a 2,000 UMA ($23,462 a $234,620 en 2026); más de 30 días, de 2,000 a 10,000 UMA ($234,620 a $1,173,100), según los artículos 53, fracción III, y 54 de la LFPIORPI. Abajo están la tabla del sexto dígito, el calendario por terminación de RFC hasta diciembre de 2027 y la calculadora.
Actualizado el 21 de octubre de 2026.
Lo esencial en 30 segundos
| Pregunta | Respuesta corta |
|---|---|
| ¿Cuándo vence el aviso del mes? | A más tardar el día 17 del mes siguiente (art. 23 LFPIORPI). |
| ¿Y si el 17 cae en sábado, domingo o festivo? | Corre al día hábil siguiente (SAT, pregunta 5.2). |
| ¿Qué es la facilidad del sexto dígito? | Un día hábil exacto después del 17, del primero al quinto, según el sexto número de tu RFC. |
| ¿Cuenta cualquier carácter del RFC? | No. Solo los números; las letras no cuentan (SAT, pregunta 5.3). |
| ¿Puedo presentar cualquier día entre el 17 y el quinto día? | No. Solo el 17 o el día exacto que te asigna tu dígito. |
| ¿Y si no tuve operaciones? | Presentas un informe en ceros con la misma fecha límite. No te da de baja. |
| ¿Qué pasa si me paso más de 30 días? | La multa sube a 2,000 a 10,000 UMA, $234,620 a $1,173,100 en 2026. |
El día 17: qué se presenta y quién lo presenta
Todo el que está dado de alta en el portal de actividades vulnerables presenta algo cada mes: un aviso por cada operación que rebasó su umbral, o un informe en ceros si no hubo ninguna. El plazo es el mismo para los dos: a más tardar el día 17 del mes siguiente, según el artículo 23 de la LFPIORPI.
Si rentas locales, vendes autos o joyas, desarrollas vivienda, recibes donativos o das fe pública, esto te aplica todos los meses, hayas tenido operaciones o no. El aviso de las operaciones de octubre vence en noviembre; el de noviembre, en diciembre, y así sucesivamente.
El aviso se presenta en el formato oficial y por medios electrónicos, con los datos de quien realiza la actividad, del cliente, del beneficiario controlador y de la operación (SAT, pregunta 5.1, con base en los artículos 17, 23 y 24 de la LFPIORPI). Si no sabes si tu operación llegó al umbral de aviso, la tabla de umbrales de actividades vulnerables 2026 los tiene en UMA y en pesos.
Una excepción de canal: si despachas mercancías como agente o agencia aduanal (fracción XIV), el aviso viaja con la información del pedimento, según el minisitio del SAT. Para ese caso no está verificado que apliquen el día 17 ni la facilidad del sexto dígito, así que este calendario no es para ti.
Qué pasa si te pasas del día: el corte de 30 días
Presentar tarde no es lo mismo que no presentar, pero el retraso tiene un corte. Hasta 30 días después de la fecha, la multa es de 200 a 2,000 UMA. Pasados 30 días, el artículo 53, fracción III, de la LFPIORPI remite a la multa del artículo 54, fracción II: de 2,000 a 10,000 UMA.
| Situación | Fundamento | Multa en UMA | En pesos 2026 |
|---|---|---|---|
| Aviso presentado tarde, dentro de los 30 días siguientes | Art. 53 fr. III y art. 54 fr. I | 200 a 2,000 | $23,462 a $234,620 |
| Aviso presentado tarde, más de 30 días después | Art. 53 fr. III, que remite al art. 54 fr. II | 2,000 a 10,000 | $234,620 a $1,173,100 |
| Aviso no presentado | Art. 53 fr. VI y art. 54 fr. III | 10,000 a 65,000, o del 10% al 100% del valor del acto, la que resulte mayor | $1,173,100 a $7,625,150 |
Pasar del día 30 multiplica por diez la multa mínima (de 200 a 2,000 UMA) y por cinco la máxima (de 2,000 a 10,000 UMA). La ley no aclara si esos 30 días son naturales o hábiles; para no arriesgar, cuéntalos como naturales. Y no presentar el aviso nunca es un escalón aparte y mucho más caro.
Un ejemplo con números. Una arrendadora tenía que presentar sus avisos de octubre de 2026 el lunes 23 de noviembre, por la facilidad de su RFC. Si lo presenta el martes 24, perdió la facilidad y quedó fuera de tiempo, dentro de los 30 días: riesgo de 200 a 2,000 UMA. Si lo presenta hasta el 8 de enero de 2027, ya pasaron más de 30 días: riesgo de 2,000 a 10,000 UMA.
Si ya se te pasó: la autocorrección del artículo 55
Un aviso atrasado tiene arreglo si te adelantas a la autoridad. El artículo 55 de la LFPIORPI obliga a no sancionar, por única ocasión, a quien cumple de forma espontánea antes de que inicie una verificación y reconoce expresamente la falta. Si ya usaste ese beneficio antes, la multa se reduce hasta en 50%.
Las tres condiciones son concurrentes: que sea la primera vez, que cumplas antes de que empiece la visita de verificación y que reconozcas la falta dentro del plazo inicial del procedimiento. Por eso conviene presentar el aviso atrasado en cuanto lo detectes, no esperar a que llegue un requerimiento.
Si el error fue en los datos de un aviso ya presentado, el SAT indica que se puede modificar desde el portal, con tu e.firma, en la sección de acuses (pregunta 5.4).
La facilidad del sexto dígito: un día exacto, no cinco días más
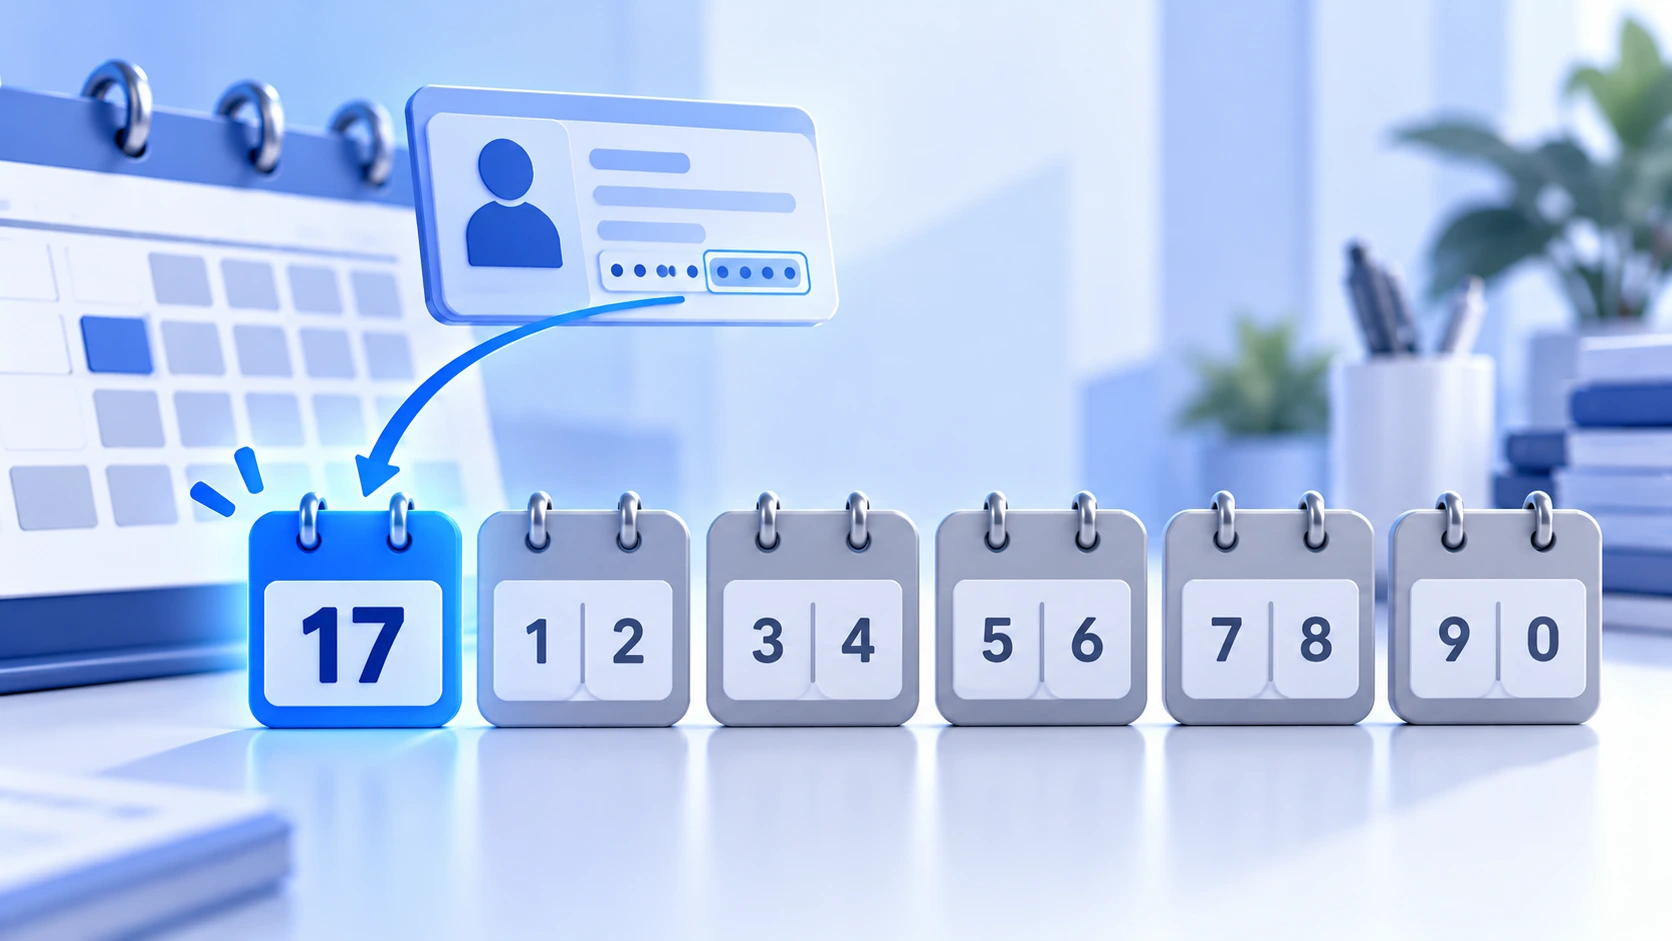
Si no presentas el día 17, la UIF permite presentar después, pero solo en un día hábil exacto que depende del sexto número de tu RFC: del primero al quinto día hábil siguiente. El SAT lo explica en sus Preguntas Frecuentes 2026, pregunta 5.2, y aclara que vale para avisos, informes en ceros e informes del 27 Bis.
| Sexto dígito numérico de tu RFC | Día en que puedes presentar |
|---|---|
| 1 o 2 | Primer día hábil siguiente |
| 3 o 4 | Segundo día hábil siguiente |
| 5 o 6 | Tercer día hábil siguiente |
| 7 u 8 | Cuarto día hábil siguiente |
| 9 o 0 | Quinto día hábil siguiente |
El matiz que más se falla: no son cinco días de gracia. Para que la facilidad sea válida, el SAT pide presentar «únicamente en el día hábil que le corresponda» (pregunta 5.2). Si tu dígito es 7, puedes presentar el día 17 o el cuarto día hábil siguiente; el segundo o el quinto ya no te protegen.
Cuando el 17 es inhábil, el SAT cuenta desde el día hábil siguiente al 17 recorrido (pregunta 5.2). Es la misma regla que usa la calculadora de este artículo.
Y no la confundas con la facilidad fiscal del sexto dígito para pagos de impuestos, que funciona distinto. La de los avisos es una facilidad administrativa que da a conocer la UIF a través del portal; las propias preguntas frecuentes del SAT aclaran que sus respuestas no tienen valor normativo. Presentar a más tardar el día 17 siempre es válido, con o sin facilidad.
Cómo encontrar el sexto dígito de tu RFC
Solo cuentan los números del RFC, nunca las letras. En una persona moral, el RFC trae tres letras y seis números; en una persona física, cuatro letras y seis números. En los dos casos el sexto número es el último de la fecha de constitución o de nacimiento, antes de la homoclave.
El ejemplo del propio SAT (pregunta 5.3): en el RFC FLY960905M2M los números son 9, 6, 0, 9, 0 y 5, así que el sexto dígito es 5: te toca el tercer día hábil siguiente.
Un ejemplo de persona física, con un RFC ficticio: GOMA850117H23. Las letras GOMA no cuentan; los números de la fecha son 8, 5, 0, 1, 1 y 7, así que el sexto dígito es 7: te toca el cuarto día hábil siguiente. El 2 y el 3 de la homoclave no cuentan, porque el sexto número ya apareció antes.
El error típico es contar el sexto carácter de la cadena. En GOMA850117H23 el sexto carácter es un 5, y quien lo use presentaría el tercer día hábil en lugar del cuarto: ese día no le corresponde y la facilidad no le vale.
Calendario de fechas límite por terminación de RFC, hasta diciembre de 2027
Esta tabla da, para los avisos e informes de cada mes, la fecha base del día 17 y el día exacto de cada rango del sexto dígito, desde los avisos de octubre de 2026 hasta los de noviembre de 2027. Las fechas están calculadas por BDU con la regla del SAT; no son un calendario oficial.
| Avisos e informes de | Fecha base (día 17) | RFC 1 o 2 | RFC 3 o 4 | RFC 5 o 6 | RFC 7 u 8 | RFC 9 o 0 |
|---|---|---|---|---|---|---|
| Octubre 2026 | mar 17 nov 2026 | mié 18 nov | jue 19 nov | vie 20 nov | lun 23 nov | mar 24 nov |
| Noviembre 2026 ⚠️ | jue 17 dic 2026 | vie 18 dic | lun 21 dic | mar 22 dic | mié 23 dic | jue 24 dic |
| Diciembre 2026 | lun 18 ene 2027 (el 17 es domingo) | mar 19 ene | mié 20 ene | jue 21 ene | vie 22 ene | lun 25 ene |
| Enero 2027 | mié 17 feb 2027 | jue 18 feb | vie 19 feb | lun 22 feb | mar 23 feb | mié 24 feb |
| Febrero 2027 | mié 17 mar 2027 | jue 18 mar | vie 19 mar | lun 22 mar | mar 23 mar | mié 24 mar |
| Marzo 2027 | lun 19 abr 2027 (el 17 es sábado) | mar 20 abr | mié 21 abr | jue 22 abr | vie 23 abr | lun 26 abr |
| Abril 2027 | lun 17 may 2027 | mar 18 may | mié 19 may | jue 20 may | vie 21 may | lun 24 may |
| Mayo 2027 | jue 17 jun 2027 | vie 18 jun | lun 21 jun | mar 22 jun | mié 23 jun | jue 24 jun |
| Junio 2027 ⚠️ | lun 19 jul 2027 (el 17 es sábado) | mar 20 jul | mié 21 jul | jue 22 jul | vie 23 jul | lun 26 jul |
| Julio 2027 | mar 17 ago 2027 | mié 18 ago | jue 19 ago | vie 20 ago | lun 23 ago | mar 24 ago |
| Agosto 2027 | vie 17 sep 2027 | lun 20 sep | mar 21 sep | mié 22 sep | jue 23 sep | vie 24 sep |
| Septiembre 2027 | lun 18 oct 2027 (el 17 es domingo) | mar 19 oct | mié 20 oct | jue 21 oct | vie 22 oct | lun 25 oct |
| Octubre 2027 | mié 17 nov 2027 | jue 18 nov | vie 19 nov | lun 22 nov | mar 23 nov | mié 24 nov |
| Noviembre 2027 ⚠️ | vie 17 dic 2027 | lun 20 dic | mar 21 dic | mié 22 dic | jue 23 dic | vie 24 dic |
Cómo se calculó. Fecha base: el día 17, o el día hábil siguiente si el 17 es inhábil (SAT, pregunta 5.2). Cada rango es el día hábil que le toca contado desde esa fecha base. Días inhábiles: los del artículo 36 Bis de las Reglas de carácter general, agregado por el Acuerdo 115/2026 (DOF 7 de agosto de 2026) y vigente desde el 30 de noviembre de 2026: sábados, domingos, 1 de enero, primer lunes de febrero, tercer lunes de marzo, 1 y 5 de mayo, 16 de septiembre, tercer lunes de noviembre y 25 de diciembre. En los meses de esta tabla ningún día festivo cae entre el 17 y el quinto día hábil, así que lo único que mueve las fechas son los fines de semana.
Los meses con ⚠️. El mismo artículo 36 Bis considera inhábiles los días del periodo general de vacaciones que el SAT señale en la Resolución Miscelánea Fiscal. Las vacaciones de diciembre de 2026, de julio de 2027 y de diciembre de 2027 todavía no se publican, y si caen en esas fechas pueden recorrerlas. En esos meses presenta a más tardar en la fecha base, que siempre es válida, y no esperes al último día del rango.
Octubre de 2026. Esos avisos vencen antes de que entre en vigor el artículo 36 Bis, el 30 de noviembre. Si tu dígito es 5 o 6 (viernes 20 de noviembre), la forma de no correr riesgo es presentar el martes 17.
El calendario oficial lo publica la UIF; esta tabla aplica su misma regla mes por mes para que ubiques tu día sin contar. Se actualiza cuando el SAT publique sus periodos de vacaciones.
Calcula tu fecha con la calculadora
La calculadora te da la fecha límite de tu aviso a partir de la fecha de tu operación y del sexto dígito de tu RFC, contando fines de semana y el día exacto de la facilidad. Antes, te dice si esa operación te obliga a avisar, con los umbrales 2026 en pesos de cada actividad.
¿Mi operación me obliga a identificar o a dar aviso?
Elige tu actividad y escribe el monto real de la operación. La calculadora resuelve el umbral, la acumulación a seis meses por cliente, tu fecha límite y la exposición si se omite.
Tu fecha de presentación
Avisos e informes en cerosFecha límite
—¿Ya se te pasó una fecha o llevas varias actividades?
Quiero que revisen mi caso Te responde una persona del equipo de cumplimiento, en horario hábil.Tus datos
No se envía nadaTu resultado
Acumulación a 6 meses
Restricción de efectivo
Tu fecha límite
—Exposición si no se presenta
Fundamento
¿Tu caso tiene aristas que esta calculadora no cubre?
Quiero que revisen mi caso Te responde una persona del equipo de cumplimiento, en horario hábil.Esta herramienta orienta sobre umbrales y plazos. No sustituye el análisis de tu caso ni la consulta del SPPLD. La fecha límite considera como inhábiles los sábados, domingos y los días festivos del artículo 36 Bis de las Reglas de carácter general (Acuerdo 115/2026). No incluye las vacaciones del SAT, que se publican cada año; por eso las fechas de julio y diciembre se marcan como provisionales. El modo «Solo mi fecha límite» no pide monto ni usa la UMA.
Captura el monto sin impuestos ni accesorios, la fecha de la operación y el sexto dígito numérico de tu RFC. Si la operación rebasa el umbral de aviso, la calculadora devuelve la fecha base y el día exacto de tu facilidad, con la advertencia de que hay que presentar justo ese día.
Si tu mes no tuvo operaciones, la calculadora no aplica: tu fecha es la del informe en ceros, que es la misma del calendario de arriba.
Informes en ceros: obligatorios, irreversibles y no te dan de baja
Si en un mes no tuviste operaciones que avisar, presentas un informe en ceros con la misma fecha límite del día 17 (artículo 25 de las Reglas de carácter general). Presentarlo no te da de baja del padrón, y desde el 30 de noviembre de 2026 no se puede modificar ni eliminar una vez enviado.
Tres cosas que conviene tener claras:
- No te da de baja. El SAT es explícito: quien solo presenta informes sin operaciones no debe darse de baja; la baja procede únicamente cuando dejas de realizar la actividad vulnerable (pregunta 2.5, con base en el artículo 25 de las Reglas). Si sigues rentando, vendiendo o dando el servicio, sigues presentando cada mes.
- Ya no tiene marcha atrás. El Acuerdo 115/2026 agregó al artículo 25 de las Reglas que el informe en ceros «no podrá modificarse ni eliminarse» una vez enviado por el portal. Si después descubres que sí hubo una operación objeto de aviso, debes presentar ese aviso, sin perjuicio de que la autoridad determine si cumpliste en el plazo del artículo 23 de la LFPIORPI.
- Si dejaste la actividad, tramita la baja. El SAT recomienda presentar tus avisos o informes pendientes y tramitar la baja en el portal de inmediato (pregunta 6.8). La baja se hace con el trámite de actualización del artículo 8 de las Reglas.
La facilidad del sexto dígito también vale para el informe en ceros, con la misma condición de presentarlo el día exacto (pregunta 5.2).
Qué hacer cada mes para no fallar la fecha
La fecha se cumple con una rutina de cinco pasos: cerrar el mes, decidir aviso o informe en ceros, ubicar tu día exacto, presentarlo con e.firma y guardar el acuse. El riesgo no está en un mes aislado, sino en repetirlo doce veces al año sin fallar ninguna.
- Cierra el mes con tus operaciones. Revisa cuáles rebasaron el umbral de aviso y cuáles se acumulan con las de meses anteriores del mismo cliente.
- Decide qué presentas. Un aviso por operación, o el informe en ceros si no hubo ninguna. Recuerda que el informe en ceros ya no se puede corregir.
- Ubica tu día. El 17, o el día exacto de tu dígito en el calendario. En diciembre y julio, presenta en la fecha base.
- Presenta con tu e.firma en el portal del SAT, en el formato oficial.
- Guarda el acuse y revisa que el periodo sea el correcto.
Un ejemplo de un mes real. Una arrendadora con 7 como sexto dígito de su RFC cierra octubre de 2026 con dos rentas que rebasan el umbral de aviso de su fracción. Presenta dos avisos el martes 17 de noviembre, o los dos el lunes 23 por su facilidad, pero no el jueves 19 ni el martes 24. Si en noviembre no hay operaciones, su informe en ceros vence el jueves 17 de diciembre, o el miércoles 23, y en diciembre conviene no esperar al 23 por las vacaciones del SAT.
Hacerlo un mes es sencillo. Lo que complica es sostenerlo con varias fracciones, clientes que acumulan operaciones en seis meses, meses con vacaciones del SAT y un informe en ceros que ya no admite corrección. Es el punto donde más conviene que alguien lleve el calendario contigo.
¿Llevas varias actividades o clientes que acumulan, y no tienes claro si tus avisos de este año están en fecha?
Quiero que revisen mi fecha y mi aviso de este mesTe responde una persona del equipo de cumplimiento, en horario hábil.
Errores comunes al calcular tu fecha
Casi todos los errores con la fecha del aviso vienen de leer mal la facilidad del sexto dígito o de confiar en un informe en ceros. Estos son los que más se repiten, y cada uno puede dejar un aviso fuera de tiempo aunque se haya presentado.
- Tratar la facilidad como cinco días de gracia: solo vale el día exacto de tu dígito.
- Contar el sexto carácter del RFC en lugar del sexto número.
- Usar un dígito de la homoclave: el sexto número siempre aparece antes.
- Agrupar los dígitos como 0 y 1, 2 y 3: los rangos oficiales son 1 y 2, 3 y 4, 5 y 6, 7 y 8, 9 y 0.
- Contar los días desde el 17 cuando el 17 es inhábil: se cuentan desde el día hábil siguiente.
- Esperar al último día del rango en diciembre o julio, cuando las vacaciones del SAT pueden mover la fecha.
- Presentar un informe en ceros «por si acaso» y descubrir después una operación: ya no se puede borrar.
- Creer que el informe en ceros sirve para darse de baja.
- Aplicar el día 17 al aviso de comercio exterior sin verificar que el pedimento siga esa regla.
Cuándo lo resuelves solo y cuándo conviene apoyarte
Si tienes una sola actividad, pocas operaciones al mes y tu RFC a la mano, el calendario y la calculadora te bastan. Conviene apoyarte en un profesional cuando llevas varias fracciones, cuando hay clientes que acumulan operaciones, cuando ya se te pasó una fecha o cuando presentaste un informe en ceros dudoso.
En esos casos la fecha deja de ser un dato y se vuelve un control: hay que saber qué avisos dependen de acumulaciones, cuáles se pueden corregir y cuáles ya no, y si conviene autocorregir antes de que llegue una verificación. Ahí el error cuesta más que la revisión.
Preguntas frecuentes
¿Cuándo se presenta el aviso de actividades vulnerables? A más tardar el día 17 del mes siguiente a la operación, por medios electrónicos y en el formato oficial, según el artículo 23 de la LFPIORPI y la pregunta 5.1 del SAT. El aviso lleva datos de quien realiza la actividad, del cliente, del beneficiario controlador y de la operación.
¿Se puede presentar el aviso después del día 17? Sí, pero solo en un día exacto. La facilidad que da a conocer la UIF asigna del primero al quinto día hábil siguiente según el sexto dígito numérico de tu RFC, y el SAT pide presentar únicamente ese día (pregunta 5.2). Vale para avisos, informes en ceros e informes del 27 Bis.
¿Qué dígito del RFC cuenta para la facilidad? El sexto número del RFC, sin contar las letras. En el ejemplo del SAT, FLY960905M2M, los números son 9, 6, 0, 9, 0 y 5, así que el dígito es 5 y toca el tercer día hábil siguiente (pregunta 5.3). En la práctica es el último número de la fecha, antes de la homoclave.
Si solo presento informes en ceros, ¿debo darme de baja? No. La baja solo procede cuando dejas de realizar la actividad vulnerable; mientras la sigas realizando, presentas cada mes tu aviso o tu informe sin operaciones (pregunta 2.5 del SAT, con base en el artículo 25 de las Reglas de carácter general). Presentar informes en ceros no te saca del padrón.
¿Qué hago si ya no realizo la actividad vulnerable? Presenta los avisos o informes en ceros que tengas pendientes y tramita de inmediato la baja en el portal, como recomienda el SAT en la pregunta 6.8. La baja se hace con el trámite de actualización del artículo 8 de las Reglas de carácter general y evita requerimientos de la autoridad.
¿Puedo modificar un aviso que ya presenté? Sí. El SAT indica que un aviso con datos que corregir se modifica en el portal: entras con tu e.firma, vas a la sección de acuses y abres el detalle del aviso (pregunta 5.4). El informe en ceros es distinto: desde el 30 de noviembre de 2026 ya no se puede modificar ni eliminar.
¿Cuánto es la multa por presentar el aviso tarde? Depende del retraso. Dentro de los 30 días siguientes, de 200 a 2,000 UMA, $23,462 a $234,620 en 2026 (artículos 53, fracción III, y 54, fracción I, de la LFPIORPI). Pasados 30 días, de 2,000 a 10,000 UMA, $234,620 a $1,173,100. No presentarlo se sanciona aparte, desde 10,000 UMA.
Cierre
La fecha del aviso no se negocia, pero sí se puede planear: el 17 siempre es válido, la facilidad del sexto dígito te da un solo día exacto, el informe en ceros ya no se corrige y pasar de 30 días cambia la escala de la multa. Con el calendario y la calculadora ubicas tu día cada mes. Y si ya se te pasó una fecha, el artículo 55 todavía te deja corregir antes de una verificación.
¿Se te pasó una fecha o presentaste un informe en ceros que no debías?
Quiero regularizar un aviso que se me pasóTe responde una persona del equipo de cumplimiento, en horario hábil.
Lecturas relacionadas
- Umbrales de actividades vulnerables 2026 con calculadora: los montos que te obligan a identificar y a avisar, en UMA y en pesos.
- Reforma al Reglamento de la LFPIORPI 2026: qué cambió para quienes realizan actividades vulnerables.
- Beneficiario controlador 2026: qué es y cómo identificarlo: uno de los datos que lleva cada aviso.
Autor
Valentín Emiliano Blas Cortés
Nota de alcance
Este artículo tiene fines informativos y educativos. No constituye asesoría fiscal, legal ni contable, ni capacitación en materia de prevención de lavado de dinero, y no sustituye la consulta con un profesional. Las fechas del calendario están calculadas con la regla del SAT y pueden moverse si la autoridad declara días inhábiles adicionales; verifica en las fuentes oficiales antes de presentar.
Fuentes oficiales consultadas
Línea de verificación
Plazos conforme al artículo 23 de la LFPIORPI y a las Preguntas Frecuentes 2026 del SAT (5.2 y 5.3). Días inhábiles y régimen del informe en ceros conforme al Acuerdo 115/2026 (DOF 7-ago-2026, arts. 25 y 36 Bis de las Reglas, vigentes desde el 30 de noviembre de 2026). Multas en UMA conforme a los artículos 53 y 54 de la LFPIORPI, convertidas con la UMA 2026 de $117.31 (INEGI, vigente desde el 1 de febrero de 2026). Verificado el 21 de octubre de 2026.
Nota de método
Las fechas del calendario se calcularon aplicando la regla de la pregunta 5.2 de las Preguntas Frecuentes 2026 del SAT: fecha base el día 17 o el siguiente día hábil, y cada rango del sexto dígito como el día hábil que le corresponde contado desde esa fecha base. Los días inhábiles se tomaron del artículo 36 Bis de las Reglas de carácter general, leído en el Acuerdo 115/2026 publicado en el DOF. No se incluyeron periodos de vacaciones del SAT porque todavía no se publican para diciembre de 2026 ni para 2027. Las multas se tomaron del texto vigente de los artículos 53 y 54 de la LFPIORPI y se convirtieron con la UMA 2026 publicada por el INEGI.
Continúa el análisis.
0 comentarios